Aplazamiento VeriFactu 2028: Hacienda tiene previsión de retrasar su aplicación hasta octubre
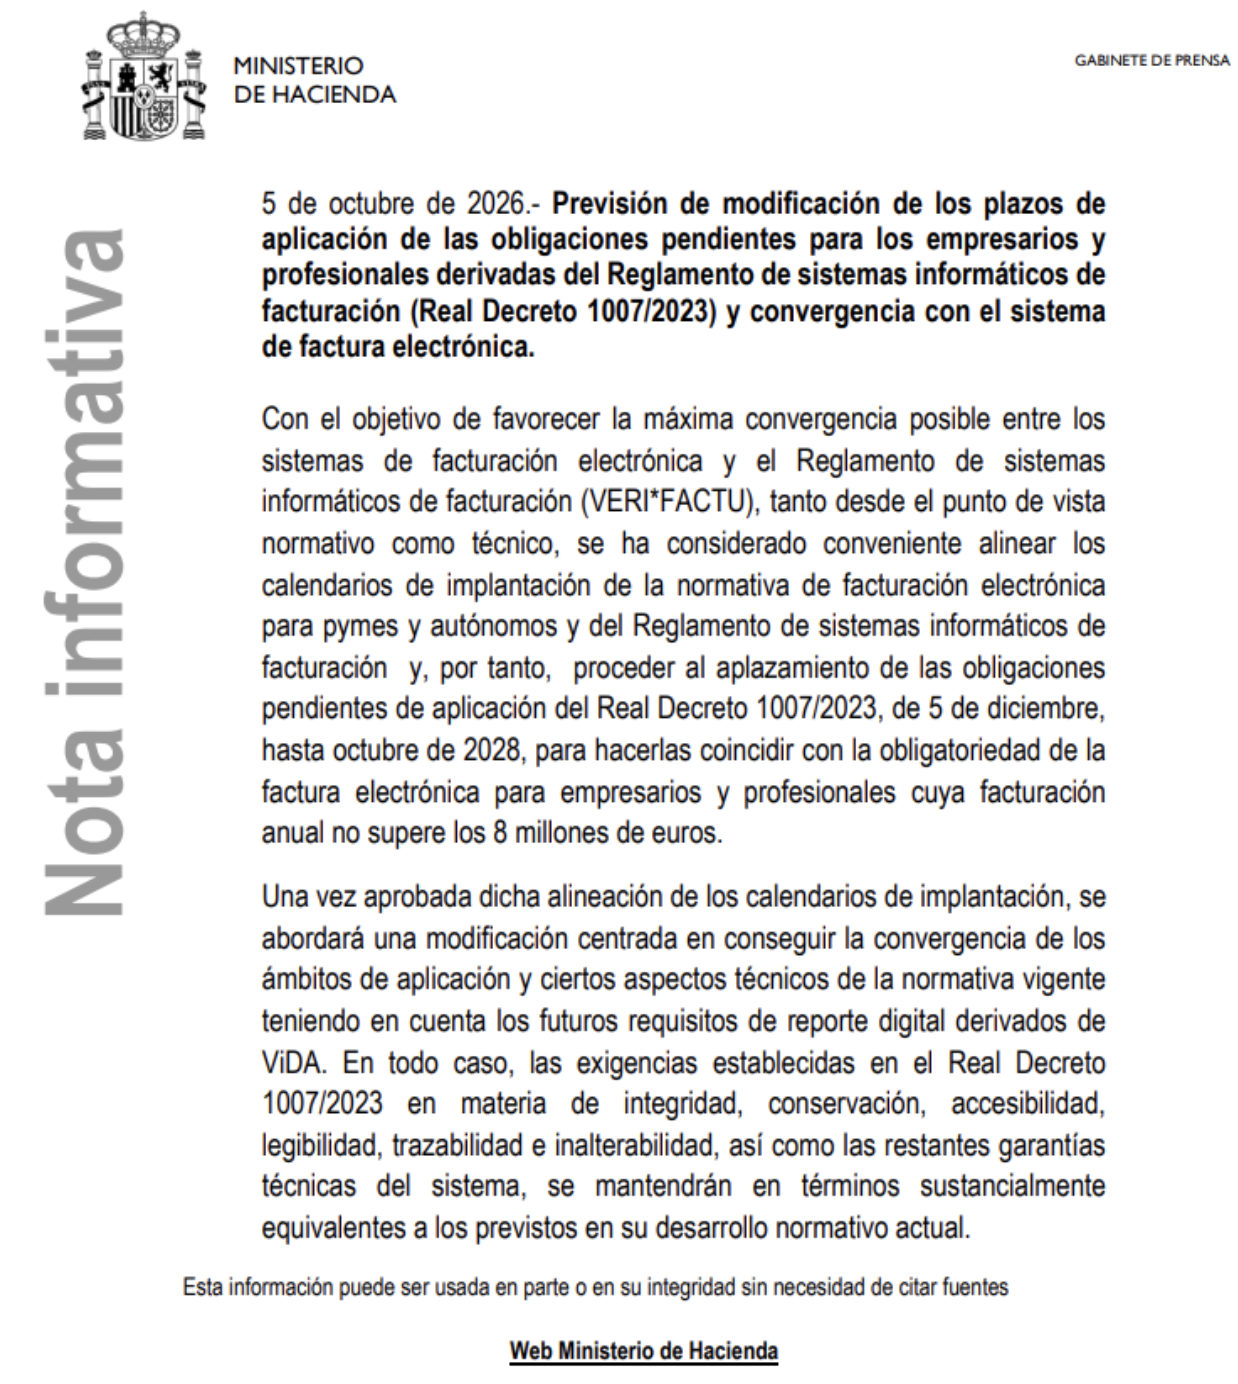
El Ministerio de Hacienda ha comunicado su previsión de aplazar hasta octubre de 2028 las obligaciones pendientes de aplicación del Real Decreto 1007/2023, relativo a los sistemas informáticos de facturación.
¿Qué supone el Aplazamiento VeriFactu 2028?
El Aplazamiento VeriFactu 2028 tiene como objetivo coordinar la implantación del sistema VeriFactu con la futura obligación de factura electrónica para pymes y autónomos.
Hacienda considera conveniente unificar ambos calendarios para facilitar la adaptación de empresarios y profesionales, tanto desde el punto de vista técnico como normativo.
Según la nota informativa publicada el 5 de octubre de 2026, las obligaciones pendientes derivadas del Real Decreto 1007/2023 se aplazarían hasta octubre de 2028.
¿A quién afecta este cambio?
La modificación está especialmente vinculada a empresarios y profesionales cuya facturación anual no supere los 8 millones de euros, colectivo para el que también está prevista la implantación de la factura electrónica obligatoria.
De esta forma, Hacienda pretende que la adaptación a VeriFactu y a la factura electrónica se produzca de manera más coordinada.
Las obligaciones técnicas no desaparecen
El aplazamiento del calendario no supone la eliminación de las exigencias técnicas previstas en la normativa.
El Ministerio de Hacienda señala que se mantendrán, en términos sustancialmente equivalentes, las obligaciones relacionadas con:
- Integridad de los registros.
- Conservación de la información.
- Accesibilidad.
- Legibilidad.
- Trazabilidad.
- Inalterabilidad de los datos.
¿Qué deberían hacer ahora pymes y autónomos?
Aunque la aplicación se retrase, no es recomendable abandonar los procesos de adaptación ya iniciados.
Este nuevo margen puede aprovecharse para revisar los programas de facturación, comprobar que los sistemas utilizados cumplen los requisitos legales y preparar la futura implantación de la factura electrónica.
Importante: el anuncio realizado por Hacienda hace referencia a una previsión de modificación de los plazos. La adaptación definitiva deberá aprobarse mediante la correspondiente modificación normativa.
Desde Lex Vallès
En Lex Vallès recomendamos a empresas, autónomos y profesionales seguir preparando sus sistemas de facturación y documentación, aprovechando este posible aplazamiento para realizar la transición con mayor seguridad y planificación.
La futura convergencia entre VeriFactu, la factura electrónica y los nuevos requisitos europeos de reporte digital supondrá cambios importantes en la gestión administrativa y fiscal de muchas empresas.
Información basada en la nota informativa publicada por el Ministerio de Hacienda el 5 de octubre de 2026.